01 En bref : assurer un convoyage
- Le convoyage se fait par la mer : le bateau navigue, souvent sur une longue distance et en continu.
- Votre contrat continue de s'appliquer, mais dans les limites de sa zone de navigation et de sa clause de conduite.
- Un skipper professionnel doit présenter son assurance RC professionnelle ; un ami doit être un pilote autorisé par votre contrat.
- Un trajet hors zone, de nuit ou vers l'étranger se déclare avant le départ et se valide par écrit.
- État des lieux, livre de bord et contrat de convoyage écrit sont vos meilleures preuves si un sinistre survient.
02 Le convoyage, un trajet à part entière
Faire convoyer son bateau, c'est lui faire rejoindre un autre port par ses propres moyens, en naviguant. Les occasions sont nombreuses : livraison d'un bateau neuf depuis le chantier, achat d'un voilier d'occasion à l'autre bout de la côte, retour d'un chantier d'hivernage, changement de bassin entre l'Atlantique et la Méditerranée, ou mise en place pour une croisière d'été.
Un convoyage ne ressemble pas à une sortie à la journée. Il se déroule souvent en navigation continue, parfois de nuit, sur plusieurs dizaines ou centaines de milles, avec un équipage réduit et un calendrier serré qui pousse à partir même quand la météo n'est pas idéale. C'est exactement ce profil de risque que l'assureur veut connaître.
| Situation | Qui assure en premier lieu |
|---|---|
| Vous convoyez vous-même votre bateau par la mer | Votre contrat bateau, dans sa zone |
| Un ami expérimenté convoie pour vous | Votre contrat, si l'ami entre dans la clause de conduite |
| Un convoyeur professionnel est mandaté | Votre contrat pour le bateau, sa RC pro pour ses fautes |
| Le chantier livre un bateau neuf par la mer | Le chantier jusqu'à la livraison, selon le contrat de vente |
| Vous tractez le bateau sur votre remorque (route) | Assurance auto de l'attelage et contrat bateau |
| Un transporteur routier déplace le bateau | Assurance marchandises du transporteur |
Pour le transport par la route, les règles sont différentes : elles sont détaillées dans Transporter son bateau sur remorque.
03 Ce que votre contrat couvre pendant le trajet
Pendant un convoyage, le bateau reste le bateau assuré : votre contrat de plaisance continue donc de jouer, garantie par garantie, dans ses limites habituelles. Ce qui change, c'est l'exposition au risque, plus forte qu'au mouillage ou en sortie côtière.
- Responsabilité civile : elle couvre les dommages causés aux autres (abordage, dégâts dans un port d'escale, blessure d'un équipier). Voir Collision en mer : qui paie ?
- Dommages au bateau : échouement, talonnage, démâtage, avarie de tempête, incendie, selon votre formule (tous risques ou garanties limitées).
- Assistance et remorquage : précieuse loin de son port d'attache, quand une panne moteur ou une voie d'eau impose de se faire tirer jusqu'à l'abri le plus proche.
- Individuelle chef de bord et personnes transportées : elles indemnisent les blessures de l'équipage quand personne n'est responsable.
À retenir. L'assurance d'un convoyage ne repose pas sur un contrat spécial dans la plupart des cas : c'est votre contrat habituel, éventuellement étendu. Le vrai travail consiste à vérifier que le trajet prévu entre dans ses limites.
Les causes de sinistre les plus fréquentes en convoyage sont connues : panne moteur liée à un carburant pollué après l'hivernage, avarie de gréement sur un bateau qui n'a pas navigué depuis des mois, échouement à l'arrivée dans un port inconnu, de nuit. Les garanties tempête sont détaillées dans Tempête et avarie : la couverture météo.
04 Skipper professionnel ou bénévole : qui tient la barre ?
La question décisive est celle du chef de bord. Votre contrat ne couvre pas n'importe qui à la barre : il désigne des pilotes autorisés, parfois nommément, et fixe des conditions de permis ou d'expérience.
Un convoyeur professionnel
Le professionnel du convoyage exerce une activité commerciale : il est rémunéré pour amener votre bateau à bon port. Il doit disposer d'un titre de navigation professionnel adapté et d'une assurance responsabilité civile professionnelle. Avant de lui confier le bateau, demandez :
- l'attestation de RC professionnelle en cours de validité, avec ses plafonds ;
- un contrat de convoyage écrit : ports de départ et d'arrivée, dates, itinéraire, équipage, prise en charge des frais d'escale et du carburant, conditions de report si la météo l'impose ;
- un état des lieux contradictoire au départ et à l'arrivée.
Prévenez aussi votre assureur : certains contrats exigent de connaître l'identité du convoyeur, d'autres l'acceptent dès lors qu'il s'agit d'un professionnel qualifié.
Un ami ou un proche bénévole
Si un proche expérimenté convoie le bateau sans être payé, il doit entrer dans la clause de conduite de votre contrat (pilote désigné, ou tout pilote titulaire du permis requis). Pour un bateau à moteur de plus de 6 CV, le permis plaisance est obligatoire ; au-delà de 6 milles d'un abri, c'est l'extension hauturière qui est exigée. Le partage des frais de carburant ne transforme pas le convoyage en activité commerciale, mais une rémunération, si.
| À vérifier | Convoyeur pro | Ami bénévole |
|---|---|---|
| Qui répond de ses fautes | Sa RC pro | Votre contrat (clause de conduite) |
| Document à obtenir | Attestation RC pro et contrat écrit | Copie de son permis |
| Accord de l'assureur | Information conseillée | Obligatoire s'il n'est pas pilote désigné |
| Recours de votre assureur | Oui, si faute prouvée | Rare, sauf pilote non autorisé |
| Payé ? | Oui, c'est son métier | Non, frais partagés |
Le cas du pilote occasionnel est développé dans Prêter son bateau : la conduite par un tiers, et l'effet du permis sur la prime dans Permis côtier ou hauturier.
05 Zone, distance et extension de garantie
Chaque contrat fixe une étendue géographique : navigation côtière en France, Méditerranée, eaux européennes, ou monde entier pour les contrats de grande croisière. Le convoyage est la situation où l'on dépasse le plus souvent ces limites sans s'en rendre compte, par exemple en passant de la Bretagne à la Méditerranée par Gibraltar.
Trois questions à vous poser avant le départ :
- Le trajet reste-t-il dans la zone du contrat ? Relisez les conditions particulières, pas seulement la plaquette commerciale.
- La distance des côtes est-elle compatible ? Le contrat peut limiter la navigation à une distance d'un abri, en cohérence avec la catégorie de conception du bateau et l'armement de sécurité embarqué (basique jusqu'à 2 milles, côtier jusqu'à 6 milles, semi-hauturier jusqu'à 60 milles, hauturier au-delà). Voir Équipements obligatoires.
- Des conditions particulières s'appliquent-elles ? Navigation de nuit, équipage minimum, période de l'année (certains contrats excluent les traversées hivernales).
Attention. Une extension de zone se demande avant de larguer les amarres. Un accord obtenu après un sinistre n'existe pas : l'assureur examine le contrat tel qu'il était le jour de l'événement.
Si la zone ne suffit pas, l'assureur propose en général une extension temporaire (pour la durée du trajet) ou un avenant permanent si le bateau change de bassin pour de bon. Le lien entre bassin et prime est expliqué dans Méditerranée ou Atlantique : l'effet sur la prime, et les formalités hors de France dans Naviguer à l'étranger.
Un convoyage en vue ?
Zone étendue, assistance, chef de bord : comparez les contrats adaptés à votre trajet en 2 minutes.
06 Préparer le départ : la check-list assurance
Un convoyage bien préparé côté assurance prend une heure, quelques jours avant le départ. Dans l'ordre :
- Relisez votre contrat : zone, distance des côtes, clause de conduite, franchises, exclusions (navigation de nuit, période hivernale).
- Écrivez à l'assureur en précisant les dates, l'itinéraire, les escales prévues, le nom et le permis du chef de bord, la composition de l'équipage.
- Obtenez une réponse écrite : confirmation de couverture, avenant ou extension temporaire, avec la surprime éventuelle.
- Vérifiez l'option assistance et notez son numéro d'appel, joignable depuis la mer.
- Faites un état des lieux daté : photos de la coque, du gréement, du moteur, relevé des heures moteur, liste du matériel embarqué.
- Préparez la pochette de bord : acte de francisation ou carte de circulation, attestation d'assurance, permis du chef de bord, contrat de convoyage s'il y a lieu.
- Contrôlez le bateau : carburant et filtres, batteries, pompes de cale, état des voiles et du gréement, armement de sécurité adapté à la distance.
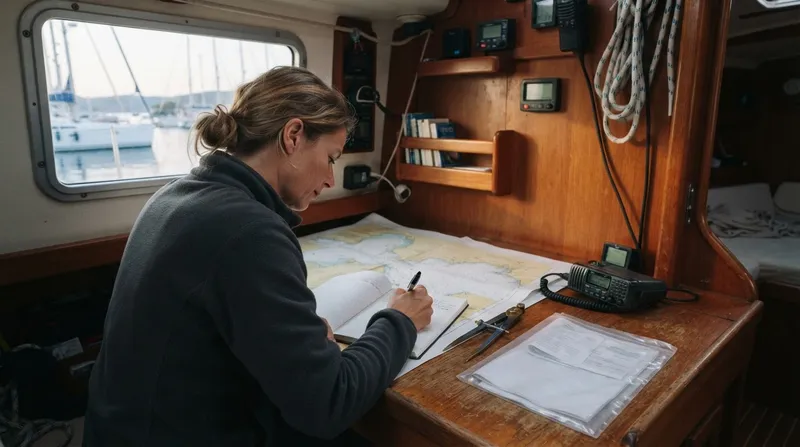
Le livre de bord, tenu heure par heure pendant le trajet (position, cap, météo, quart, incidents), est la meilleure pièce à produire si un expert doit reconstituer les circonstances d'un sinistre.
07 Avarie ou accident en route : les bons réflexes
- Mettez l'équipage en sécurité : gilets, longes, réduction de voilure, cap vers l'abri le plus proche.
- Alertez si nécessaire : le CROSS sur VHF canal 16, ou le 196 depuis un téléphone portable. Pour une panne sans danger immédiat, appelez l'assistance de votre contrat.
- Limitez les dégâts : c'est une obligation de l'assuré, et les frais engagés pour sauver le bateau sont en général pris en charge.
- Consignez tout dans le livre de bord : heure, position, conditions de mer, enchaînement des faits.
- Photographiez les dommages et conservez les factures de remorquage ou de réparation provisoire à l'escale.
- Déclarez le sinistre dans le délai du contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances).
Exemple chiffré (illustratif). Un voilier de 11 mètres est convoyé de La Rochelle à Sète par Gibraltar. Le contrat couvre l'Atlantique et la Manche jusqu'à 60 milles des côtes ; le propriétaire a obtenu par écrit une extension temporaire Espagne–Portugal–Méditerranée pour trois semaines. Au large du Portugal, un démâtage endommage le pont et les filières.
- Avec l'extension : le sinistre est instruit normalement, sous déduction de la franchise prévue au contrat.
- Sans extension : l'accident survient hors de l'étendue géographique, et l'assureur peut refuser toute prise en charge.
- Si le convoyeur professionnel a commis une faute (gréement non vérifié malgré une alerte), l'assureur du bateau peut ensuite se retourner contre sa RC professionnelle.
La procédure complète, les pièces et les délais d'indemnisation sont détaillés dans Déclarer un sinistre bateau.
08 Éviter le trou de garantie : les erreurs fréquentes
Le principal risque d'un convoyage mal préparé est le trou de garantie : un sinistre survenu dans des conditions que le contrat ne prévoit pas. Les cas les plus courants :
- Sortir de la zone sans extension, souvent lors d'un changement de bassin ou d'un passage par l'étranger.
- Confier la barre à un ami qui n'est pas pilote autorisé ou dont le permis ne correspond pas au bateau.
- Payer un « convoyeur » non professionnel : ni lui ni vous n'êtes alors correctement couverts pour une activité rémunérée.
- Partir avec un bateau en mauvais état après un long arrêt : l'usure et le défaut d'entretien sont des exclusions classiques.
- Acheter un bateau d'occasion et le ramener le jour même sans avoir assuré le bateau à votre nom : l'assurance du vendeur ne vous suit pas. Voir Acheter un bateau d'occasion.
Quand une circonstance nouvelle aggrave le risque sans avoir été déclarée, l'assureur peut, en l'absence de mauvaise foi, réduire l'indemnité en proportion de la prime qui aurait dû être payée (article L113-9 du Code des assurances). En cas de fausse déclaration intentionnelle, il peut aller jusqu'à la nullité du contrat.
À retenir. Un convoyage cadré côté assurance tient en trois écrits : l'accord de l'assureur sur la zone et le chef de bord, le contrat de convoyage s'il y a un professionnel, et l'état des lieux au départ.